86% van de corporaties heeft grip op onderhoud? De praktijk geeft een ander beeld
Hebben corporaties voldoende inzicht in de technische kwaliteit van hun bezit om een MJOP met een prognose van zestig jaar op te stellen? Die vraag stelt de Aw in een tussenrapportage over de beheersing van onderhoud. Het antwoord? 86% van de corporaties zegt grip te hebben. Toch zien we in de praktijk regelmatig onderhoudsbegrotingen die onvolledig, niet beleidsarm of onvoldoende onderbouwd zijn, met gevolgen voor de beleidswaarde. Dat wringt met de aangescherpte eisen in het Handboek beleidswaarde. Nu de accountant hier strenger op gaat controleren, is het tijd om je zestigjaarsprognose kritisch tegen het licht te houden. Waar gaat het vaak mis en hoe voorkom je fouten?
Grip op onderhoud: vertrouwen versus praktijk
In het onderzoek van de Aw geeft maar liefst 86% van de corporaties aan voldoende inzicht (77%) of zelfs (bijna) uitstekend (9%) inzicht te hebben. Een geruststellend beeld, maar helaas zien we in de praktijk tientallen voorbeelden van onderhoudsbegrotingen die niet voldoen aan wat vereist is nu de beleidswaarde de grondslag voor de jaarrekening wordt. Een betrouwbare onderhoudsplanning vraagt om meer dan actuele cijfers. Juist nu is het belangrijk om kritisch te kijken naar de onderbouwing, de gemaakte keuzes en de houdbaarheid van je prognoses.
Om spraakverwarring te voorkomen, onderscheiden we in dit artikel de MJOP: de zestigjarige begroting van het instandhoudingsonderhoud, nodig om het vastgoed in de technische en bouwkundige staat van de waardepeildatum te behouden. Daarnaast onderscheiden we de MJOB: de beleidsrijke onderhoudsbegroting die wordt ingerekend in de MJB van de corporatie.
Eisen aan onderhoud in de beleidswaarde
Het Handboek beleidswaarde 2026 bevat de beschrijving van de eisen voor het onderhoud aan de beleidswaarde. Verplicht leesvoer. De kern: “Instandhoudingsonderhoud betreft alle uitgaven die nodig zijn om het vastgoed in de technische en bouwkundige staat van de waardepeildatum te behouden. Het doel is het vastgoed gedurende 60 jaar in dezelfde staat te kunnen exploiteren.”
Het Handboek stelt in paragraaf 4.2.3.1 zes eisen aan de onderhoudsbegroting die je in de beleidswaarde inrekent. Die begroting moet:
- Aansluiten op de technische staat van het bezit op de waardepeildatum
- Gebaseerd zijn op zowel historische realisaties als toekomstige onderhoudsactiviteiten, over een doorexploitatieperiode van zestig jaar
- Per complex onderbouwd en uitlegbaar zijn
- Realistisch zijn
- Volledig zijn
- Technisch onderbouwd zijn
Daarnaast moet de onderhoudskasstroom onafhankelijk van de complexstrategie worden bepaald: de begroting is beleidsarm. Juist op deze punten zien wij in de praktijk veel misgaan. De veelgemaakte fouten zijn onder te brengen in drie categorieën: onvolledig, niet beleidsarm en onvoldoende onderbouwd.
Ook interessant: Marktwaarde uit de jaarrekening: welke marktinformatie blijft nodig?
Een onvolledige onderhoudsbegroting: waar gaat het mis?
Veel corporaties gebruiken software voor het opstellen van een onderhoudsbegroting. Helaas is het daarin niet altijd eenvoudig om verschillende scenario’s op te stellen en beleid toe te voegen of te verwijderen. Daarom wordt vaak óf de MJOP óf de MJOB in de software opgesteld en de andere begroting in Excel. Dit is foutgevoelig: onvolledige onderhoudsbegrotingen zijn geen uitzondering.
- Cycli en/of complexen ontbreken volledig of gedeeltelijk
- Informatie over de conditiescore ontbreekt, waardoor niet duidelijk is of conditiescore 4 behouden blijft
- Conditiescores en EFG-labels van het bezit zijn onvolledig of gedateerd
- Indirecte onderhoudskosten ontbreken
- Achterstallig onderhoud op T=0 is niet juist meegenomen
Een MJOP die niet beleidsarm is: waar gaat het mis?
Een MJOP die niet beleidsarm is, ontstaat vooral als de MJOP wordt opgebouwd vanuit de MJOB. Dat is bij corporaties een veelgebruikte werkwijze. De MJOB wordt dan aangevuld met het onderhoud dat via een ingrijpende verbouwing is gepland. Waar gaat het mis?
Een goede MJOB bevat onderhoud op basis van complexstrategieën. Als je weet dat je een ingreep gaat uitvoeren in de toekomst, dan wordt de onderhoudsstrategie daarop aangepast. Als de MJOB de basis is voor de MJOP, wordt regelmatig niet gecorrigeerd voor aangepast onderhoudsbeleid bij verbetering, verduurzaming, verkoop of sloop. Volgens onderzoek van de Aw stegen de onderhoudsuitgaven tussen 2021 en 2025 met ruim 40%. Sommige corporaties proberen deze stijging te beperken door een taakstelling op te nemen in hun MJOB. Hierdoor bestaat het risico dat je niet het noodzakelijke onderhoud begroot, maar alleen het onderhoud dat binnen de taakstelling past. Als de MJOB de basis vormt voor de MJOP, bestaat het risico dat je niet al het noodzakelijke instandhoudingsonderhoud meeneemt.
Onvoldoende onderbouwd: waar gaat het mis?
De beleidsconsequenties van de conditiescores worden zeer wisselend ingezet. Voorbeeld 1: een corporatie halveert de cycli bij conditiescore 3 en rekent dit in vanaf het moment van de meting. Dat geeft een piek in de kosten. Voorbeeld 2: bij iedere verbetering of verslechtering van de conditiescore wordt de ingerekende cyclus verdubbeld of gehalveerd. Voorbeeld 3: de conditiemeting wordt gebruikt om de geplande cycli te evalueren en zo nodig aan te passen, zonder vast schema. Deze verschillende werkwijzen leiden tot grote verschillen in de opbouw en de kosten van de MJOP.
Een sterke samenhang tussen MJOP en MJOB is noodzakelijk
In een ideale wereld is er een nauwe samenhang tussen de MJOP en de MJOB. Als corporatie stel je een MJOP op en voeg je vervolgens beleid toe op basis van complexstrategieën. Hieruit ontstaat een langjarige, realistische onderhoudsbegroting. Beide begrotingen worden jaarlijks herijkt op basis van nieuwe conditiescores en assetmanagementkeuzes.
In de praktijk is de link tussen MJOP en MJOB soms vrij zwak. Nu de beleidswaarde de grondslag voor de jaarrekening wordt, is dat niet meer acceptabel. De norm voor de waardering moet een duidelijk uitlegbare relatie hebben met het onderhoud dat wordt uitgevoerd.
EFG-labels wegwerken: moeilijker kunnen we het niet maken
Het Handboek is duidelijk: het concept ingrijpende verbouwing geldt niet voor onderhoud in de beleidswaarde. Onderhoud dat je uitvoert als onderdeel van een ingrijpende verbouwing hoort dus in de MJOP. Een van de criteria voor een ingrijpende verbouwing is dat de energetische prestatie wezenlijk verbetert (meerdere labelstappen). Corporaties werken een deel van hun E-, F- en G-labels via deze route weg. Het lijkt dus logisch om dit verbeteronderhoud toe te voegen aan de MJOP. Maar let op:
- Voer de meest recente labelinformatie in als objectgegeven
- Voor het wegwerken van het slechte label wordt direct een afslag genomen: dit achterstallig onderhoud wordt op T=0 meegenomen, naast het reguliere complexonderhoud op basis van de Leidraad parameters en uitgangspunten 2026
- Neem je daarnaast het verbeteronderhoud uit de ingrijpende verbouwing op in de MJOP, dan tel je de kosten voor EFG-labels twee keer en moet je dit corrigeren op het onderhoud in de beleidswaardeberekening
Gaat dit goed in jouw MJOP?
Niet klaar in januari 2027? Dan wordt het spannend
Nu de beleidswaarde de grondslag voor de jaarrekening wordt, gaan accountants hier strenger op controleren. Een onjuiste onderhoudsnorm is snel materieel. De vuistregel: 1% meer onderhoud kost circa 0,8 tot 1,2% beleidswaarde. De aanzienlijke onzekerheid rond de MJOP (zie de voorbeelden hierboven) en de grote spreiding in de onderhoudskosten per vhe (zie de figuur hieronder) leiden zeker tot vragen in het jaarrekeningtraject. Is een onderhoudsnorm die € 1.200 per woning per jaar lager ligt, echt uitlegbaar (spreiding 10% laagste en hoogste corporaties)? De verwachting is dan ook dat de accountants vanwege de materialiteit al begin januari 2027 aan de slag gaan met de controle van de beleidswaarde.
Onderhoudskosten in de beleidswaarde 2024: aantal corporaties per klasse (€ per vhe)
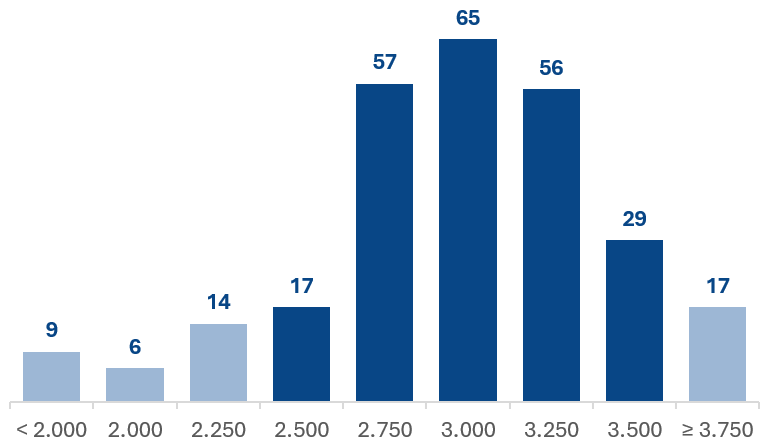
Bron: dVi 2024 (enkelvoudig, EGW/MGW), 270 corporaties; bewerking Finance Ideas.
Vijf vragen om je voor te bereiden op de controle
Dat je tevreden bent met de kwaliteit van de zestigjaarsprognose, wil niet zeggen dat je accountant dat straks ook is. Gebruik de komende maanden om te controleren of je de controle inderdaad met een gerust hart tegemoet kunt zien. Vijf vragen die je kunt gebruiken om de MJOP te toetsen:
- Bevat de MJOP alle complexen en cycli, inclusief de indirecte onderhoudskosten?
- Is de MJOP beleidsarm, dus onafhankelijk van complexstrategie, verkoop, sloop en taakstellingen (bezuinigingen en financieel gedreven spreiding)?
- Is het achterstallig onderhoud op T=0 juist meegenomen, zonder dubbeltelling bij E-, F- en G-labels?
- Zijn de conditiescores volledig en is duidelijk hoe ze doorwerken in de cycli?
- Is er een uitlegbare relatie tussen MJOP en MJOB, en kun je die per complex onderbouwen?
Zicht op de zwakke plekken in de MJOB?
Twijfel je bij één van deze vragen of wil je sparren over de uitkomsten? Onze nulmeting maakt zichtbaar waar je MJOB sterk is en waar bijsturing nodig is. Zo krijg je een objectieve basis om betere keuzes te maken op complex- en portefeuilleniveau. Lees hier meer over de aanpak en mogelijkheden. Behoefte om te sparren over je specifieke situatie? Neem contact op met Daan Vrijmoet of Ivo Beekers.
"*" geeft vereiste velden aan