Kredietbeoordeling, deel I: hoe is de kredietbeoordeling in de zorgsector opgebouwd?
Precies tien jaar geleden, in het najaar van 2016, ontving het Elisabeth-TweeSteden Ziekenhuis (ETZ) als eerste zorginstelling een rating (A) van een kredietbeoordelaar. Daarna volgden GGZ Noord-Holland-Noord (A), Erasmus MC (AAA) en Noordwest Ziekenhuisgroep (A+). GGZ Noord-Holland-Noord heeft eind 2018 middels de rating zorgobligaties uitgegeven en € 20 miljoen bij vier Duitse beleggers opgehaald. Inmiddels is die groep flink gegroeid. Naast Erasmus MC (AAA) hebben onder meer Haaglanden MC, Máxima MC en Zuyderland een rating van Fitch, allemaal A+, en heeft MeanderGroep Zuid-Limburg zelfs een AA-. Ook ETZ zelf is opgewaardeerd naar A+.
Hoe komt een dergelijke beoordeling tot stand en wat zegt een A+-rating precies? In deze serie gaan wij inhoudelijk in op dit onderwerp. In het eerste deel meer over hoe een kredietbeoordeling is opgebouwd. In het tweede deel komt aan bod hoe Fitch naar Nederlandse zorginstellingen kijkt.
Waarom een kredietbeoordeling?
Een kredietbeoordeling geeft een oordeel over de kredietwaardigheid in de vorm van een rapportcijfer. Hiermee wordt ingeschat in hoeverre de aangegane financiële verplichtingen zonder problemen kunnen worden voldaan. De oorsprong van deze ratings ligt in de behoefte van grote beleggers aan een onafhankelijk oordeel over de kredietwaardigheid van – eveneens grote – ondernemingen om zodoende inzage te krijgen in de risico’s.
Bovenstaande ratings zijn afgegeven door de Amerikaanse kredietbeoordelaar Fitch Ratings, samen met Moody’s en Standard & Poor’s (S&P) verantwoordelijk voor ruim negentig procent van de Europese markt voor kredietbeoordelingen.
Wat zegt de score van een rating?
Een triple A is de hoogst mogelijke score, deze score wordt zelden toegekend. De Nederlandse Staat heeft bijvoorbeeld de hoogst mogelijke kredietbeoordeling, dit betekent dat de kredietbeoordelaars het zeer onwaarschijnlijk achten dat leningen aan de Nederlandse staat niet kunnen worden terugbetaald. De laagst mogelijke score (voor een nog niet failliete instelling) is een C, waarbij de kredietwaardigheid hoogst twijfelachtig is.
Nu zorginstellingen voor een forse investeringsopgave staan, bijvoorbeeld voor vernieuwbouw, verduurzaming en wonen met zorg, kan een goede rating helpen om financiering tegen betere voorwaarden aan te trekken, ook bij partijen buiten de vertrouwde huisbank. Hier staan echter wel relatief hoge kosten tegenover: het verkrijgen van een kredietrating bij een van de bekende agencies is een kostbaar proces en vergt jaarlijks een interne en externe investering.
Hoe werkt een rating?
Finance Ideas voert al vijftien jaar, inmiddels samen met Platform DAAN, jaarlijks een benchmark uit onder circa 800 zorginstellingen, genaamd ZorgRating. De systematiek achter deze benchmark is vergelijkbaar met de beoordelingssystematiek van grote rating agencies. Aan de hand van de ZorgRating-benchmark leggen wij beknopt de systematiek uit.
De rating komt tot stand door iedere instelling te beoordelen op zestien variabelen. Hierbij wordt onderscheid gemaakt tussen financiële en operationele variabelen.
Voor de financiële score wordt de instelling beoordeeld op:
- De vermogenspositie, deze wordt bepaald op basis van de solvabiliteitsratio.
- De liquiditeitspositie, hierbij worden de Debt Service Coverage Ratio (DSCR), de liquiditeit in maanden omzet en de Net Debt/EBITDA-ratio in ogenschouw genomen.
- Het financieel resultaat, hiertoe worden de resultaatratio en de EBITDAR-marge berekend.
- De omvang van de organisatie, deze wordt bepaald door de omzet en de omzetontwikkeling van de instelling.
Voor de operationele score wordt de instelling beoordeeld op:
- Personeel, hierbij wordt gekeken naar het ziekteverzuim en de vacaturegraad.
- Stabiliteit van de organisatie, hiertoe wordt gekeken naar het aandeel personeel niet in loondienst en naar de verhouding tussen boekwaarde en aanschafwaarde van het vastgoed: hoe recent is er geïnvesteerd en hoe groot is de kans dat er opnieuw moet worden geïnvesteerd?
- Managementkwaliteit, waarbij gekeken wordt naar de efficiencyratio, de snelheid waarmee het jaarverslag wordt gepubliceerd en de omvang van vorderingen op debiteuren.
- De patiënttevredenheid, op basis van de waarderingen op ZorgkaartNederland.
Totstandkoming van de totaalscore
Aan alle zestien financiële en operationele variabelen worden vervolgens 0 tot 100 punten toegekend, afhankelijk van hoe de score zich verhoudt tot de score van andere zorginstellingen. Om niet iedere variabele even zwaar te laten meewegen, kent iedere variabele zijn eigen wegingsfactor. Bij de totstandkoming van de totaalscore wordt aan de financiële variabelen een groter gewicht toegekend (drie staat tot één) omdat de financiële positie van een instelling door banken, private investeerders en andere kredietverstrekkers, vanuit risico-oogpunt, over het algemeen zwaarder wordt meegewogen. De totaalscore wordt vertaald naar een rating op basis van de kans op faillissement in de betreffende deelsector in het afgelopen jaar.
Focus op zorg
Waar de ZorgRating-benchmark in afwijkt, is het feit dat de beoordeling volledig relatief is binnen de zorgsector. Er wordt niet gekeken naar andere branches en sectoren. Daarnaast worden garanties binnen het zorgsysteem, zoals eventuele overheidssteun, buiten beschouwing gelaten. ZorgRating is daarmee een standalone rating. Fitch neemt de kans op overheidssteun juist wel mee. Een tweede belangrijk verschil is dat ZorgRating alleen kan terugkijken. De benchmark is gebaseerd op de jaarverslagen van afgelopen jaren, omdat dat de enige openbaar beschikbare gegevens zijn. Rating agencies kijken daarnaast vooruit en baseren hun oordeel ook op prognoses. In deel II lees je meer over beide verschillen.
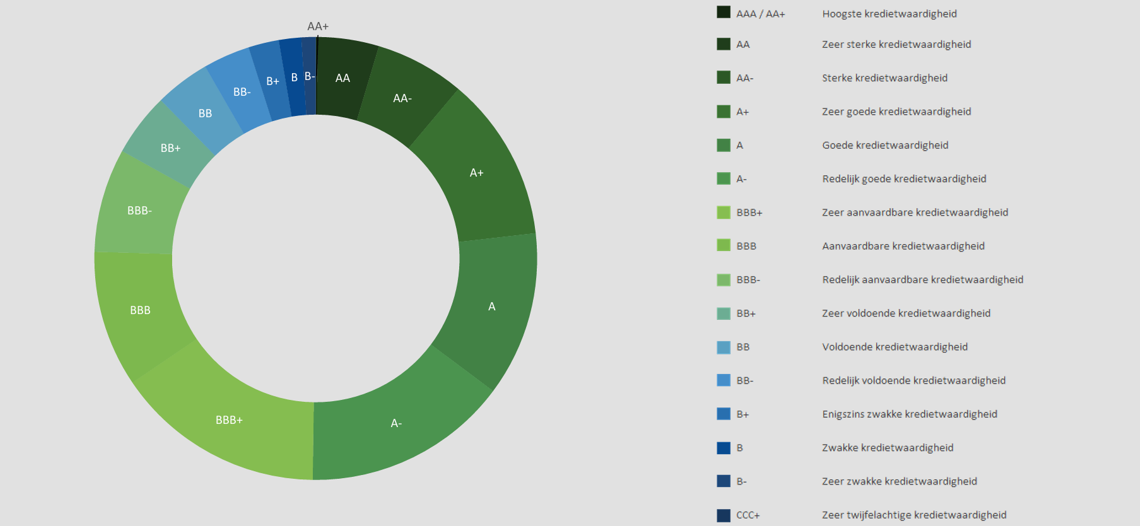
Figuur 1: nieuwe verdeling ZorgRating, bijvoorbeeld uit de editie 2026
Verder lezen over de kredietbeoordeling?
In het volgende deel gaan we specifieker in op welke wijze Fitch haar kredietbeoordeling van Nederlandse zorginstellingen opstelt. Nieuwsgierig naar de laatste benchmark van ZorgRating, waarbij de financiële positie van circa 800 instellingen in kaart is gebracht? Bekijk hier de publicatie.
Benieuwd naar de financiële positie van je zorginstelling?
Waar staat jouw zorginstelling ten opzichte van de markt? Hoe ziet de krediet- of borgingverstrekker je kredietwaardigheid en wat zijn je mogelijkheden? Een individuele rating geeft onderbouwing voor een financieringsaanvraag. In één oogopslag een overzichtelijke en informatieve vergelijking van je zorginstelling ten opzichte van de (deel)sector. Bekijk de website voor ZorgRating voor een voorbeeld en meer informatie.
Heb je vragen over dit onderwerp? Of behoefte om vrijblijvend te sparren over je situatie? Neem contact op met Niels Kornegoor of stel je vraag via onderstaand formulier.
"*" geeft vereiste velden aan