Renteschommelingen vragen om een gedegen rentemanagementstrategie
De rente blijft volop in beweging. Voor zorginstellingen maakt dit het financieren van je vastgoed en andere langjarige investeringen complexer. Hoe beperk je renterisico’s zonder de flexibiliteit te verliezen? In dit artikel bespreken we de recente renteontwikkelingen, de belangrijkste afwegingen bij financiering en drie mogelijke rentemanagementstrategieën.
Rentemanagement in een onzekere wereldeconomie
Aanhoudende onrust in het Midden-Oosten, de investeringsgolf rond AI, verkiezingen in de Verenigde Staten en grootschalige protesten in Frankrijk. Actuele ontwikkelingen die hun weerslag hebben op de wereldeconomie. Ze beïnvloeden onder meer de olieprijzen, de aanhoudend hoge inflatie, economische groei en renten op staatsleningen, terwijl de schuldenlast toch al hoog is. Kortom: er zit veel onzekerheid in de huidige wereldeconomie.
Tegelijkertijd hebben de economie en financiële markten de afgelopen jaren veel veerkracht getoond. Sinds 2020 hebben een pandemie en oorlogen op het Europese continent en in het Midden-Oosten voor stevige schokken aan zowel de vraag- als aanbodzijde van de economie gezorgd. Hoewel de economie bleef draaien, zijn inflatie- en renteontwikkelingen sindsdien teruggekeerd in de bestuurskamers. Vooral de volatiele rente is een gespreksonderwerp van alledag bij zorginstellingen, vanwege de directe gevolgen voor investerings- en financieringsafwegingen. Ook de afgelopen maanden zijn de rentetarieven opnieuw gestegen. Welke kaders bieden houvast en welke rentemanagementstrategieën passen daarbij?
3-maands EURIBOR en 10-jaars EUR IRS ruim 35 basispunten gestegen
De veranderde inflatieverwachtingen zijn duidelijk terug te zien in de Europese marktrentes. In de eerste twee maanden van 2026 liet de 10-jaars EUR IRS een daling zien van circa 30 basispunten. Vanaf de eerste verstoringen in het Midden-Oosten in maart 2026 liep de 10-jaars rente gestaag op, waarbij ook de volatiliteit toenam. Na verschillende perioden van staakt-het-vuren en een voorzichtige heropening van de Straat van Hormuz escaleerde het conflict in juli 2026 opnieuw, gevolgd door een nieuwe stijging in de langetermijnrente (circa 75 basispunten in het derde kwartaal). De hogere energieprijzen en het conflict in het Midden-Oosten zorgen voor een aanhoudende inflatiedruk.
Tegen de achtergrond van hogere inflatieramingen verhoogde de Europese Centrale Bank (ECB) in juni en september 2026 de depositorente. De 3-maands EURIBOR liep al op deze verhogingen vooruit. Daarnaast prijst de markt voorzichtig verdere renteverhogingen in. Dit blijkt uit de 3-maands EURIBOR die boven de huidige depositorente ligt.
Meer achtergrond en een verdieping in de recente renteontwikkelingen is te vinden in het artikel Rentepauze bij ECB en Fed in aanloop naar verwachte verhoging in december.
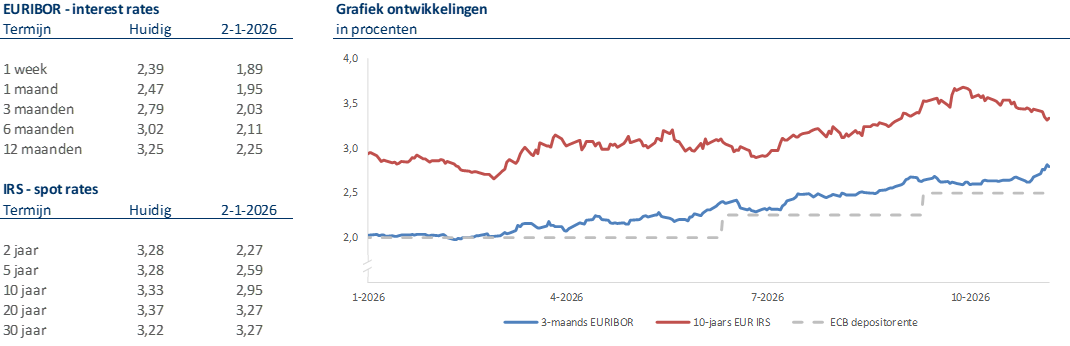
Laatste update 6 november 2026. Bron: Refinitiv Eikon
Niet speculeren, maar risico’s beheersen
Bij het aangaan van langjarige (vastgoed)investeringen wordt bij veel zorginstellingen gekeken naar een gedeeltelijke financiering met vreemd vermogen. De meest gangbare vorm hiervan, bancaire financiering, gaat gepaard met renterisico. Het is voor een zorginstelling zaak om de risico’s te beheersen en af te dekken waar nodig.
Het WfZ en het ministerie van Volksgezondheid, Welzijn en Sport hebben dan ook regels opgesteld voor het gebruik van financiële derivaten door zorginstellingen om dit risico af te dekken (zie hier de regels vanuit het ministerie). Hierin wordt benadrukt dat een zorginstelling een maatschappelijke onderneming is waarin treasury geen kernactiviteit vormt en speculeren op renteontwikkelingen onwenselijk is. Zorginstellingen moeten hun renterisico tegen acceptabele kosten beheersen. Hiervoor is het nodig om voldoende kennis en expertise te hebben. Dat maakt het mogelijk om het financieringsproduct en de bijbehorende risico’s goed te doorgronden. Bij het gebruik van financiële derivaten moet het treasurystatuut aan deze eisen voldoen.
Zekerheid versus flexibiliteit
Zekerheid van financiering en flexibiliteit in een dynamische omgeving lijken moeilijk verenigbaar. Toch verdienen beide aspecten aandacht bij het afsluiten van financiering. Zekerheid ontstaat onder meer door de looptijd van de financiering en de rentevaste periode zo veel mogelijk te laten aansluiten bij de levensduur van het project: de gouden balansregel. Dit zorgt voor een passende mate van zekerheid over het renteniveau gedurende de looptijd.
Het is echter pas wenselijk om de financiering vast te leggen zodra de investeringsverplichtingen zeker zijn. Als de investering wordt uitgesteld terwijl de financiering al is afgesloten, loopt de instelling financiële risico’s. Denk aan overliquiditeit of boetes bij het vervroegd aflossen van de lening.
Rentezekerheid met uitgestelde storting
Een mogelijkheid is om bij het aangaan van de investeringsverplichting de rente te fixeren door middel van leningen met uitgestelde storting. Dan heeft de instelling zekerheid over de te betalen rente, terwijl het bedrag pas op een later moment wordt gestort. Wel dient de instelling dan over voldoende facturen te beschikken op het moment van de storting om te voorkomen dat het geld op een geblokkeerde rekening wordt gestort. Bij het gebruik van rentederivaten moeten de eigenschappen van de lening (onderliggende rente, looptijd en ontwikkeling van de hoofdsom) en de eigenschappen van het derivaat op elkaar aansluiten.
Bouw flexibiliteit in bij financiering
Flexibiliteit uit zich in het vermogen om te reageren op toekomstige interne en externe ontwikkelingen, zoals de verkoop van vastgoed en renteveranderingen. Daarnaast is flexibiliteit gedurende bouwperioden eveneens gewenst. Zo kan een instelling reageren op variaties in zowel het niveau als het verloop van de bouwkosten. Op deze manier voorkom je overliquiditeit (of een tekort). Flexibiliteit creëer je dan door een investeringsfaciliteit te gebruiken en de trekkingen daaronder later te consolideren in langlopende leningen. Daarnaast bouw je flexibiliteit hoofdzakelijk in op twee manieren: via renteherzieningsmomenten en de mogelijkheid om extra boetevrij af te lossen.
Spreid renterisico’s en creëer ruimte voor aflossing
Op renteherzieningsmomenten kan in principe boetevrij worden afgelost. De renteperiode van een lening hoeft namelijk niet gelijk te zijn aan de juridische looptijd. Daarnaast is het raadzaam om de leningportefeuille te optimaliseren, zodat de diverse looptijden en renteherzieningsmomenten optimaal worden gespreid (zogenaamde dakpanconstructie). Hierdoor blijft ook het renterisico (bij stijgende rente) beperkt en beheersbaar. Daarnaast hanteert het WfZ de vuistregel dat jaarlijks niet meer dan 15% tot 20% van de leningportefeuille (op basis van resterende hoofdsom) bloot mag staan aan renteherziening of herfinanciering.
Bovendien is het raadzaam om de mogelijkheid tot extra boetevrije aflossing op te nemen in de kredietvoorwaarden. Dit zorgt ervoor dat er bij commerciële banken tot 10% van de oorspronkelijke hoofdsom jaarlijks boetevrij kan worden afgelost, in plaats van de gebruikelijke 5%. Echter heeft dit wel impact op het rentetarief, waardoor een bewuste keuze tussen flexibiliteit en kosten belangrijk blijft. Bij geborgde financiering is vervroegde boetevrije aflossing niet mogelijk.
Lees ook: voortvarend aan de slag met ons stappenplan voor het aantrekken van financiering
Drie mogelijke rentemanagementstrategieën
Op basis van deze kaders heb je een drietal mogelijke rentemanagementstrategieën:
- Investeringsfaciliteit en vaste geldlening zonder financiële derivaten;
- Investeringsfaciliteit en lening met uitgestelde storting zonder financiële derivaten;
- Investeringsfaciliteit en variabele geldlening met een forward starting swap, swaption of rentecap.
De voorkeursstrategie hangt sterk af van de situatie van je zorginstelling. Hoeveel zekerheid is er wat betreft de investering? Wanneer vindt de investering plaats? Hoeveel renterisico ben je bereid te lopen? Wil je een derivaat afsluiten? Zo ja, ben je bereid hiervoor een eenmalige premie te betalen?
Pas rentemanagement toe op instellingsniveau
Het is belangrijk om bij rentemanagement verder te kijken dan afzonderlijke projecten. Beoordeel het renterisico in verhouding tot de omvang en financiële positie van de instelling. Het doorlopen van een financieringsproces bij het aangaan van nieuwe investeringsverplichtingen is een goed moment om de algehele rentestrategie van je instelling tegen het licht te houden.
Vragen over de verschillende rentemanagementstrategieën?
Heb je vragen over de strategieën of wil je sparren over jouw situatie? Neem contact op met Maarten van den Broek.
Heb je behoefte aan een in company over je financieringsvraagstukken? Laat het ons weten. Ons team denkt graag mee bij rentemanagement, het arrangeren van financiering, de meest voordelige financieringsstructuur of het snel en efficiënt samenstellen van een complete aanvraag conform de richtlijnen van het WfZ.
Ervaring uitwisselen via ons Treasury platform?
Met professionals sparren over wat er speelt binnen onze sector? Ons Treasurynetwerk bestaat al meer dan tien jaar. De deelnemers komen elk kwartaal een dag bij elkaar om bij te praten over treasury gerelateerde ontwikkelingen binnen de sector. Lees meer over dit netwerk of bekijk de agenda en data.
"*" geeft vereiste velden aan